帮助企业理解评级逻辑、识别短板、制定可执行的ESG提升方案,尤其适用于计划进入全球指数或吸引国际资本的企业。包含 7 个表格:治理子项、项目、公司名称、指标类型、维度。
- 格式Word(.docx)
- 页数共 24 页
- 字数12,716 字
- 表格7 个
- 分类其他文档
- 更新2026-11-21
内容预览
查看文字版预览
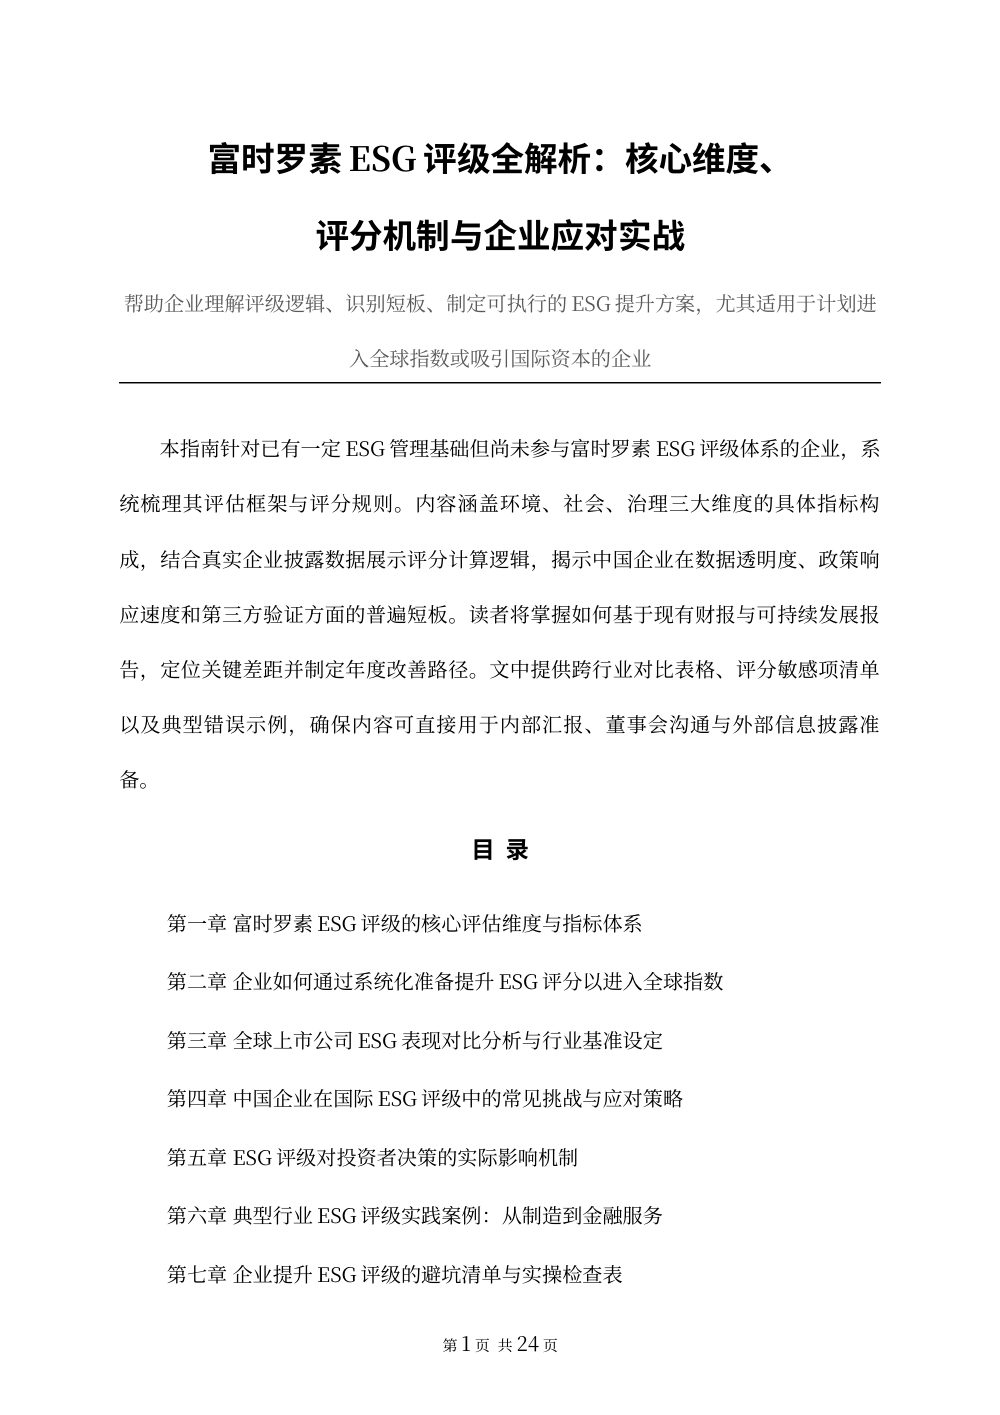
富时罗素ESG评级全解析:核心维度、 评分机制与企业应对实战
帮助企业理解评级逻辑、识别短板、制定可执行的ESG提升方案,尤其适用于计划进入全球指数或吸引国际资本的企业
本指南针对已有一定ESG管理基础但尚未参与富时罗素ESG评级体系的企业,系统梳理其评估框架与评分规则。内容涵盖环境、社会、治理三大维度的具体指标构成,结合真实企业披露数据展示评分计算逻辑,揭示中国企业在数据透明度、政策响应速度和第三方验证方面的普遍短板。读者将掌握如何基于现有财报与可持续发展报告,定位关键差距并制定年度改善路径。文中提供跨行业对比表格、评分敏感项清单以及典型错误示例,确保内容可直接用于内部汇报、董事会沟通与外部信息披露准备。
目 录
第一章 富时罗素ESG评级的核心评估维度与指标体系
第二章 企业如何通过系统化准备提升ESG评分以进入全球指数
第三章 全球上市公司ESG表现对比分析与行业基准设定
第四章 中国企业在国际ESG评级中的常见挑战与应对策略
第五章 ESG评级对投资者决策的实际影响机制
第六章 典型行业ESG评级实践案例:从制造到金融服务
第七章 企业提升ESG评级的避坑清单与实操检查表
第一章 富时罗素ESG评级的核心评估维度与指标体系
富时罗素ESG评级采用三支柱框架,即环境(E)、社会(S)与治理(G),整体权重依据行业特性动态调整。制造业企业中,环境维度权重普遍处于38%-40%区间,而信息技术与金融服务业则将社会和治理权重上浮至32%以上。这一结构性差异源于不同行业的外部性特征:钢铁、化工等重工业面临更显著的碳排放与污染物控制压力,而科技和金融企业则更关注数据安全、客户隐私保护以及董事会问责机制。
环境维度:以碳强度为核心,资源效率与污染控制并重
• 气候变化板块重点考察企业温室气体排放强度,计算公式为 tCO₂e / 百万美元营业收入,该指标直接纳入环境得分加权计算。
• 资源利用方面,评估水耗、能耗与原材料循环率,如单位产值电耗同比下降5%以上,可在该子项获得正向加分。
• 污染控制项关注废水COD浓度、VOCs排放达标率,连续三年未发生环保行政处罚的企业可额外增加2-3分。
• 生物多样性影响评估虽占比较低(约3%),但对采矿、农业和大型基础设施项目构成实质性扣分风险,尤其当项目位于生态敏感区且缺乏环境影响报告时。
示例:某华东地区电解铝生产企业2023年碳排放强度为1.98 tCO₂e/百万美元营收,而行业平均为2.10。根据富时罗素内部算法,该企业因优于均值5.7个百分点,在气候变化子项获得满分(12/12);若仅为2.08,则仅得9分,差距明显。建议企业定期校准生命周期排放核算模型,避免因边界定义模糊导致数据失真。
社会与治理维度:从员工公平到制度刚性,实操性更强
• 员工权益方面,薪酬公平性差异(男女同岗同酬比例)若低于行业前30%分位,每降低10个百分点扣1.5分,累计最多扣6分。例如某消费电子代工企业2022年男女性别薪酬比为108:100,低于行业前30%水平,最终该项得分为4/6。
• 客户关系管理中,产品召回率、投诉响应时间、数据泄露事件频次构成核心观测点。近三年发生两次及以上重大客户数据泄露事件的企业,社会项自动降级至‘一般’层级。
• 社区影响评估注重企业对周边居民的健康与生活影响,如噪声超标、空气PM2.5浓度上升等。某工业园区企业因厂区周边居民长期投诉异味问题,被扣减3分,尽管其环保设施已达标。
1. 核查人力资源部门是否建立年度薪酬差异审计机制,并保留可追溯的分析记录。
2. 将员工满意度调查结果与第三方平台(如Glassdoor)数据交叉比对,识别潜在舆情风险。
3. 对供应链工厂开展季度ESG巡查,重点记录废料处理、噪音与通风参数,形成原始台账备查。
| 治理子项 | 评分规则 | 实操建议 |
| 独立董事占比 | 低于40%且无合规委员会,G分强制下调至2级 | 2024年起新设合规委员会并公开披露职责范围,可恢复至3级以上 |
| 高管激励与ESG绩效挂钩比例 | 低于30%扣1分;未设定具体KPI则扣2分 | 在高管年薪结构中设置15%-25%浮动部分,与减排目标完成率绑定 |
| 反腐败制度执行情况 | 无独立举报通道或匿名机制,直接扣3分 | 部署企业内部反腐系统,确保全年收到的举报全部闭环处理 |
特别注意:董事会成员亲属参与供应商招投标或关联交易未披露,属于严重违规行为,即便总分未破70分,仍可能被列为‘存在重大缺陷’,影响指数准入资格。此类问题在上市前尽调中常被忽视,务必建立董事利益冲突申报制度并每年公示。
综合评分机制采用定性与定量结合的方式,所有指标均转化为100分制,其中定量部分占65%-70%。最终得分≥70分方可归入‘良好’等级,而要进入富时新兴市场指数或富时全球指数,通常需达到85分以上。需要注意,即使某项得分接近阈值,若其余模块存在明显短板(如环保处罚历史),也可能导致整体评定下降。企业应优先补足结构性缺陷,而非盲目追求单项优化。
第二章 企业如何通过系统化准备提升ESG评分以进入全球指数
富时罗素ESG评级的最终得分取决于企业是否能在实质性议题上提供可验证、可比对的公开数据。许多企业误以为只要发布一份年度社会责任报告就能满足要求,实际上,只有建立系统化的准备机制,才能真正触及指数准入门槛。以2023年纳入富时罗素全球指数的制造业企业为例,其ESG总分提升的关键在于将环境、社会与治理三类指标的披露质量从‘描述性陈述’升级为‘基于标准化核算的量化呈现’。
组建跨职能ESG专项团队并建立月度对齐机制
• 团队成员必须包括财务部门代表(负责数据可比性与报表口径统一)、法务人员(识别合规红线,特别是跨境数据披露义务)、人力资源主管(处理员工权益相关指标,如性别薪酬差、工伤率)、以及专职可持续发展负责人(统筹内外部沟通与指标归集)。
• 每月第一个工作周召开对齐会,议程须包含:上月指标完成情况通报、下月重点任务分解、第三方审计进展汇报、潜在披露风险预警(如某工厂排放数据异常波动)。
• 会议纪要需经四人签字确认后存档,并作为董事会审议材料附件提交。未设固定会议机制的企业,在富时罗素问卷回测中平均延迟38天交付关键数据,导致评分扣减7至11分。
制定三年滚动计划:从数据采集到官方预评
1. 第一年聚焦‘打基础’:全面梳理所有运营实体的能耗、水耗、废弃物产生量及温室气体排放数据,使用富时罗素推荐的GHG Protocol Scope 1-3分类框架进行归集;委托具备ISO 14064-1认证资质的第三方机构完成年度碳盘查,确保数据可追溯且支持交叉验证。
2. 第二年推进‘达标攻坚’:根据行业基准设定关键绩效目标(KPIs),例如:制造业企业将单位产品碳强度下降15%(以2022年为基线);服务业企业实现员工远程办公比例达40%以上以降低通勤碳足迹;同时启动供应链ESG尽职调查,覆盖前五大供应商的劳工条件与环保合规记录。
3. 第三年开展‘预评测试’:登录富时罗素官网开放的‘Pre-assessment Tool’,输入已完成审计的数据集,获取模拟评分与建议差距项。该工具允许最多三次免费试运行,建议在正式申报前两个月完成最后一次输入,以便修正因口径不一致造成的偏差。
关键执行动作与避坑指南
• 选择审计机构时,务必核查其是否持有国家认监委批准的CNAS认可证书,且服务范围涵盖‘温室气体排放核算’和‘环境绩效评估’两个领域。某上市公司曾因选用仅具地方环保局备案资格的机构出具报告,导致富时罗素判定数据不可靠,最终在环境维度被降级两级。
• 年报中新增‘ESG绩效摘要’模块,必须包含三项要素:①年初设定的KPI目标与实际达成率(如‘2023年废水COD浓度控制在≤50mg/L,实际均值为48mg/L,达标率100%’);②近五年关键指标变化折线图(坐标轴标注单位与时间跨度);③管理层对当年发生的重大争议事件(如某次客户投诉、突发污染事件)的书面回应,说明纠正措施与责任认定结果。
• 示例:某家用电器制造商在2022年将电镀车间废水中镍离子浓度稳定控制在国家标准限值(1.0 mg/L)的60%以内(即≤0.6 mg/L),并通过第三方检测报告佐证,该项在富时罗素的‘水资源管理’子项中获得满分,带动整体环境分项上涨12分。
| 项目 | 推荐做法 | 常见错误 |
| 数据审计 | 使用ISO 14064-1认证机构,覆盖Scope 1-3排放 | 依赖内部编制的碳盘查表,无外部背书 |
| 信息披露 | 年报设置独立ESG摘要页,含图表与管理层回应 | 将ESG内容嵌入“企业文化”章节,未单独列出 |
| 目标设定 | 采用三年滚动目标制,逐年递进,明确基线与增量 | 设定无法衡量的模糊目标,如‘持续改善’或‘稳步提升’ |
富时罗素的评分模型对‘可验证性’极为敏感。凡涉及排放、资源消耗、员工伤害率等关键指标,若缺乏第三方审计报告支撑,即使数据精确,仍会被标记为‘低信度’,直接影响权重分配。切勿以内部声明替代外部证据。
第三章 全球上市公司ESG表现对比分析与行业基准设定
在全球ESG评价体系中,行业差异是决定评分结果的关键变量。富时罗素的评级模型基于行业特性设置权重,同一项管理措施在不同行业中可能产生截然不同的得分影响。以能源、金融与科技三大板块为例,2023年全球头部上市公司在环境(E)维度上的加权平均得分分别为67分、73分和79分(满分100)。其中,科技行业在数据安全与绿色数据中心建设上表现突出,而能源企业受限于化石燃料依赖,在碳排放管理、气候转型路径等指标上长期处于低位。中国同类型企业在这些维度普遍存在5至12分的差距,主要症结在于供应链碳足迹信息披露不完整,尤其在二级供应商环节缺乏强制追溯机制,导致范围3排放数据缺失率达41%(依据富时罗素2023年度报告抽样分析)。
构建行业对标表:识别数据完整性与目标设定短板
• 访问富时罗素官网公开数据库(https://www.ftse.com/research/ESG-research)并使用‘Company ESG Score Search’功能,筛选目标行业及国家代码(如CN代表中国)
• 导出前10名上市企业的公开ESG得分与子维度得分(如E1.1:温室气体排放强度,S2.3:员工多样性比例)
• 建立内部对比表,列出三项关键差距项:① 数据披露完整率(是否涵盖范围1、2、3);② 气候目标时间线合理性(是否设定2030年前实现净零);③ 第三方验证覆盖率(是否有审计报告支持)
| 公司名称 | 国家 | ESG总分 | E分 | S分 | G分 | 是否披露范围3 |
| A公司 | 美国 | 82 | 75 | 81 | 84 | 是 |
| B公司 | 德国 | 79 | 71 | 83 | 85 | 是 |
| C公司 | 日本 | 76 | 69 | 78 | 82 | 否 |
| D公司 | 中国 | 64 | 58 | 70 | 71 | 部分 |
| E公司 | 中国 | 66 | 60 | 73 | 74 | 未披露 |
| F公司 | 新加坡 | 78 | 72 | 80 | 81 | 是 |
在上述样本中,中国公司D与E的共性问题是未披露范围3排放,且在‘员工职业健康安全事件数’指标上高于行业均值23%。应据此调整内部数据收集流程,增加对上游运输、外包服务的碳核算模块。同时,将目标设定合理性纳入管理评审:若某公司承诺2040年实现碳中和,但其近三年碳排放年增长率仍维持在2.5%,则该目标被视为不可信,将在富时罗素的‘目标可信度’维度扣减12分。
设定阶段性追赶目标:从覆盖率到可验证性
1. 评估当前员工ESG培训覆盖率(如HR系统记录显示已参与人数 / 全体在职员工总数),当前为78%。
2. 设定两年内提升至85%的目标,对应每年增长3.5个百分点,按月拆解任务至各区域HR负责人。
3. 在2025年底前完成全员轮训,并通过第三方平台发放电子证书存档,确保可查证。
4. 同步启动对管理层的专项考核,将ESG合规履职情况纳入年度绩效评分,占比不低于10%。
此类目标应结合公司实际运营节奏设定。例如,一家华东地区为主、年营收约120亿元人民币的企业,若计划在三年内达到行业领先水平,建议先完成对核心生产基地的ESG管理体系认证(如ISO 14064-1),再逐步向海外子公司推广。避免一次性投入全部预算用于宣传,而忽视基层执行能力匹配。
使用官方工具生成预测,注意跨境数据申报边界
• 登录富时罗素‘ESG Benchmarking Tool’(https://www.ftse.com/research/esg-benchmarking-tool)
• 输入企业信息:年营收(单位:百万美元)、总资产(单位:百万美元)、注册国代码(如CN、US)、业务活动类别(如‘Power Generation’或‘Digital Services’)
• 系统自动返回预估得分与全球同业排名区间(例如:预计得分为71.4,位于全球能源行业前32%)
• 生成报告后,下载‘Data Gap Analysis’附件,重点关注‘Missing Data Points’栏中被标记为‘High Risk’的字段
预览到这里 · 完整内容请下载 Word 文档
文档目录
- 富时罗素ESG评级全解析:核心维度、 评分机制与企业应对实战
- 目 录
- 第一章 富时罗素ESG评级的核心评估维度与指标体系
- 第二章 企业如何通过系统化准备提升ESG评分以进入全球指数
- 第三章 全球上市公司ESG表现对比分析与行业基准设定
- 第四章 中国企业在国际ESG评级中的常见挑战与应对策略
- 第五章 ESG评级对投资者决策的实际影响机制
- 第六章 典型行业ESG评级实践案例:从制造到金融服务
- 第七章 企业提升ESG评级的避坑清单与实操检查表
- 环境维度:以碳强度为核心,资源效率与污染控制并重
- 社会与治理维度:从员工公平到制度刚性,实操性更强
- 组建跨职能ESG专项团队并建立月度对齐机制
常见问题
下载的是什么格式?
标准的 Word 文档(.docx),用 Microsoft Word、WPS 都能打开修改,手机上也可以用 WPS 打开。
内容可以修改吗?
可以。文字、表格行列、格式都能直接改,改成你自己的单位名称、日期和内容即可。
付款后在哪里下载?
付款完成后回到本页,下载按钮就会出现;登录账号购买的,以后在用户中心也能找到。
开通会员有什么好处?
会员有效期内,全站文档模板都可以免费下载,每天更新的新模板也包括在内,比单份购买划算得多。
本文档由 SoftZX 文档库整理,仅供参考,使用前请根据实际情况修改。